Budowa domu zmienia się z tygodnia na tydzień. Najpierw na działce pojawiają się wykopy i fundamenty, później wznoszone są ściany, dach, montowane okna, instalacje oraz elementy wykończenia. Wraz z postępem prac rośnie wartość inwestycji, ale zmieniają się również okoliczności, które należy uwzględnić przed zawarciem umowy ubezpieczeniowej. W ERGO 7 dom w budowie może być objęty ochroną ubezpieczeniową, jednak samo podanie adresu i planowanego terminu zakończenia prac nie wystarczy, aby dokonać świadomego wyboru odpowiedniej polisy.
Przed rozmową o polisie warto przygotować aktualny opis inwestycji, spis materiałów i informacje o zabezpieczeniach. Należy również sprawdzić definicje, wariant, wyłączenia oraz sposób ustalenia sumy ubezpieczenia w aktualnych OWU ERGO 7. Dzięki temu zakres umowy można odnieść do rzeczywistego etapu budowy, zamiast opierać decyzję na ogólnym wyobrażeniu o „ubezpieczeniu placu budowy”.
Dlaczego etap budowy ma znaczenie
Określenie „dom w budowie” może oznaczać zarówno rozpoczęte prace ziemne, jak i niemal ukończony budynek z dachem, stolarką i instalacjami. Dlatego pierwszym zadaniem inwestora jest precyzyjne opisanie aktualnego stanu nieruchomości. Przydatne będą informacje o wykonanych pracach, elementach pozostających do montażu oraz przewidywanym stanie nieruchomości pod koniec okresu ubezpieczenia.
ERGO 7 wymienia dom w budowie jako rodzaj nieruchomości, który może być przedmiotem ubezpieczenia. Nie oznacza to jednak, że każdy element znajdujący się na działce automatycznie mieści się w ochronie. Przed zawarciem umowy należy precyzyjnie rozdzielić poszczególne składniki inwestycji – sam budynek, materiały budowlane, surowce, półfabrykaty, ewentualny budynek gospodarczy i inne elementy – a następnie zweryfikować ich definicje oraz zakres ochrony w Ogólnych Warunkach Ubezpieczenia (OWU).
Pomocnym punktem wyjścia jest strona dotycząca ubezpieczenia domu w budowie. Podczas rozmowy należy jednak odnieść informacje produktowe do konkretnej budowy. Etap inwestycji powinien być aktualny, a nie przepisany ze starego kosztorysu czy harmonogramu, który przestał odpowiadać postępowi prac.
Co zanotować na początku
Przygotuj krótki opis obejmujący:
Taki opis nie rozstrzyga zakresu ochrony, ale ułatwia formułowanie właściwych pytań i zmniejsza ryzyko pominięcia istotnego składnika inwestycji podczas przygotowywania wniosku.
Jak opisać nieruchomość przed zawarciem umowy
Dobry opis powinien pozwolić odróżnić to, co już istnieje, od tego, co dopiero ma powstać. Warto wskazać rodzaj obiektu, adres, stopień zaawansowania budowy oraz przewidywany przebieg prac w okresie ubezpieczenia. Nie łącz różnych składników w jedną ogólną pozycję, jeśli w OWU mają odrębne definicje lub zasady ustalania wartości.
Szczególnej uwagi wymaga suma ubezpieczenia. Zgodnie z OWU ERGO 7 dla domu w budowie jej podstawą jest wartość odtworzeniowa przewidywana na ostatni dzień obowiązywania umowy. Inaczej traktowane są materiały, surowce i półfabrykaty służące do realizacji budowy: ich podstawą jest wartość rynkowa na dzień zawarcia umowy. To ważne rozróżnienie, dlatego wartość budynku i wartość materiałów przygotuj osobno.
Nie trzeba zgadywać jednej liczby „na zapas”. Lepiej oprzeć dane na aktualnym kosztorysie, harmonogramie i rzeczywistych zakupach, a sposób ich wykorzystania uzgodnić przy zawieraniu umowy. Jeżeli plan prac wyraźnie się zmienia, należy sprawdzić, czy przyjęte informacje nadal prawidłowo opisują inwestycję.
Budynek gospodarczy pod innym adresem
Jeśli ubezpieczany budynek gospodarczy nie znajduje się w tym samym miejscu co dom w budowie, OWU wymagają podania w umowie jego adresu. Adres należy wskazać wprost. Nie należy zakładać, że sam związek obiektu z inwestycją wystarczy do jego identyfikacji.
Przed rozmową można również zapoznać się z omówieniem wariantów ubezpieczenia nieruchomości w ERGO Hestia. O wyborze nie powinna jednak decydować sama nazwa wariantu – kluczowa jest zgodność zapisów z opisem budowy oraz potrzebami inwestora.
Materiały budowlane i zabezpieczenia placu
Materiały na placu budowy często zmieniają miejsce i ilość – jednego dnia dostarczane są okna, innego elementy instalacji albo materiały wykończeniowe. Z tego powodu przydatna jest prosta, aktualizowana ewidencja dostaw. Może zawierać nazwę materiału, ilość, datę zakupu, wartość z dokumentu oraz informację, gdzie został złożony.
Nie oznacza to, że wszystkie zapisane pozycje są objęte ochroną. Ochrony kradzieżowej materiałów ani poszczególnych elementów nie można przesądzić bez sprawdzenia warunków umowy. Zakres ochrony przed kradzieżą należy zweryfikować w pełnych OWU dla wybranego wariantu, uwzględniając definicję przedmiotu ubezpieczenia, ograniczenia oraz wymagane zabezpieczenia.
Zabezpieczenia należy opisywać konkretnie, unikając ogólnych stwierdzeń typu „teren zabezpieczony”. Należy odnotować, czy posesja jest ogrodzona, w jaki sposób zamykane są wejścia, gdzie przechowywane są materiały oraz czy otwory budynku są zamknięte lub zabezpieczone w inny sposób. W przypadku stosowania monitoringu, należy precyzyjnie określić jego rzeczywisty zasięg i sposób działania. Samo ogrodzenie lub monitoring nie gwarantują wypłaty odszkodowania – o odpowiedzialności decydują warunki zawartej umowy oraz okoliczności zdarzenia.
Praktyczny porządek dokumentów obejmuje:
Dokumenty powinny odzwierciedlać rzeczywisty stan budowy.
Nie chodzi o tworzenie rozbudowanego archiwum wyłącznie na potrzeby polisy, lecz o możliwość rzetelnego opisania mienia i późniejszego wykazania zmian.
Jak analizować zakres i wyłączenia
Tabela zakresu ERGO 7 wskazuje dla domu w budowie zdarzenia losowe i katastrofę budowlaną. Powódź może zostać włączona za opłatą dodatkowej składki. Dokładny zakres zależy od wybranego wariantu, dlatego nie należy przenosić pojedynczego zapisu na całą umowę ani traktować krótkiego opisu produktu jak pełnych OWU.
W praktyce analizę warto zacząć od trzech kluczowych pytań: co dokładnie stanowi przedmiot ubezpieczenia, jakie zdarzenia obejmuje wybrany wariant polisy oraz jakie wyłączenia mogą mieć znaczenie na obecnym etapie prowadzonych robót. Dopiero zestawienie tych trzech odpowiedzi pozwala ocenić, czy opis inwestycji jest wystarczająco szczegółowy i adekwatny do potrzeb.
Brak zadaszenia i niezabezpieczone otwory
OWU przewidują wyłączenie szkód po zalaniu wodą z opadów atmosferycznych w domu w budowie, jeżeli budynek nie miał zadaszenia oraz nie posiadał okien, drzwi ani innych zabezpieczonych otworów okiennych i drzwiowych. To zapis, który bezpośrednio łączy stan budowy z oceną zdarzenia. Zadaszenie i zabezpieczenie otworów należy opisać precyzyjnie, zwłaszcza gdy roboty znajdują się pomiędzy kolejnymi etapami.
Nie wystarczy zapisać, że obiekt jest w „stanie surowym”. Takie określenie może nie odpowiadać na pytanie, czy w dniu zawierania umowy dach był ukończony i jak zabezpieczono każdy rodzaj otworu. Konkretne informacje są bardziej użyteczne niż branżowy skrót.
Błędy wykonawcze, projektowe i materiałowe
OWU wyłączają szkody powstałe wskutek niewłaściwego wykonawstwa lub projektu, wad ukrytych oraz innych wad materiałowych. Zastrzegają jednak, że w sytuacji, gdy w następstwie wystąpi inne zdarzenie objęte ubezpieczeniem, odpowiedzialność ogranicza się wyłącznie do skutków tego zdarzenia. Polisa nie zastępuje kontroli jakości robót ani prawidłowego doboru materiałów.
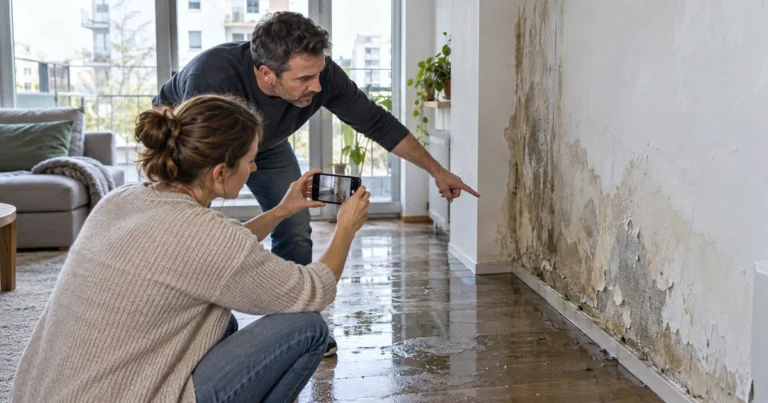
Realistyczny przykład wygląda następująco: inwestor po intensywnych opadach zauważa zawilgocenie w budynku, który nie ma jeszcze ukończonego dachu, a otwory okienne i drzwiowe pozostają niezabezpieczone. Nie powinien z góry zakładać, że szkoda zostanie uznana przez ubezpieczyciela. Konieczne jest dokładne przeanalizowanie stanu obiektu, przyczyny zdarzenia, wybranego wariantu ubezpieczenia oraz odpowiednich wyłączeń zawartych w Ogólnych Warunkach Ubezpieczenia (OWU).
FAQ
Czy ERGO 7 pozwala ubezpieczyć dom w budowie?
Tak, ERGO 7 wymienia dom w budowie jako rodzaj nieruchomości, który może być przedmiotem ubezpieczenia. Zakres ochrony nie wynika jednak wyłącznie z samej nazwy obiektu. Przed zawarciem umowy sprawdź wybrany wariant ubezpieczenia, definicje oraz wyłączenia odpowiedzialności, a także dokładnie opisz aktualny etap realizacji inwestycji.
Czy wszystkie materiały na placu budowy są automatycznie objęte ochroną?
Nie można tego przesądzić. Materiały, surowce i półfabrykaty wymagają osobnego ujęcia przy ustalaniu wartości, ale zakres ich ochrony trzeba odczytać z pełnych OWU i warunków konkretnej umowy. Nie zakładaj automatycznej ochrony każdego zakupu tylko dlatego, że znajduje się na ubezpieczonej posesji.
Czy monitoring wystarczy, aby objąć materiały ochroną od kradzieży?
Nie ma podstaw, by uznać monitoring za gwarancję ochrony lub wypłaty. Konieczne jest zweryfikowanie zakresu ubezpieczenia mienia od kradzieży, definicji przedmiotów objętych ochroną, ograniczeń odpowiedzialności ubezpieczyciela oraz wymagań dotyczących zabezpieczeń dla wybranego wariantu polisy.
Jak ustalić wartość domu w budowie?
Dla domu w budowie OWU wskazują wartość odtworzeniową przewidywaną na ostatni dzień obowiązywania umowy. Dla materiałów, surowców i półfabrykatów służących budowie podstawą jest wartość rynkowa na dzień zawarcia umowy. Obie wartości należy przygotować oddzielnie i omówić przy zawieraniu polisy.
Gdzie znaleźć informacje o ochronie gotowego domu?
Zakres dla ukończonej nieruchomości może wymagać innego opisu niż dla inwestycji w toku. Szczegółowe informacje znajdziesz na stronie ubezpieczenia domu, jednak zawsze należy zweryfikować aktualne warunki w obowiązujących OWU oraz umowie.
Czy dom letniskowy opisuje się tak samo jak dom w budowie?
Nie należy automatycznie stosować tych samych założeń do różnych rodzajów nieruchomości. Jeżeli inwestycja dotyczy obiektu rekreacyjnego, sprawdź osobne informacje o ubezpieczeniu domu letniskowego oraz właściwe definicje zawarte w Ogólnych Warunkach Ubezpieczenia (OWU).
Co zrobić bezpośrednio po szkodzie?
Ubezpieczony ma obowiązek powiadomić ERGO Hestię niezwłocznie po zdarzeniu lub uzyskaniu o nim wiadomości. Powinien również dostarczyć dokumenty wskazane przez ERGO Hestię jako niezbędne do rozpatrzenia wniosku o odszkodowanie lub niezwłocznie zawiadomić o niemożności ich dostarczenia.
Jak przygotować się do kalkulacji
Przed przystąpieniem do kalkulacji zbierz szczegółowy opis aktualnego etapu budowy, przewidywany stan inwestycji na koniec okresu ubezpieczenia, wartość budynku i materiałów, adresy ubezpieczanych obiektów oraz informacje o zabezpieczeniach. Kluczowa jest zgodność danych ze stanem faktycznym. Wszelkie wątpliwości dotyczące materiałów, kradzieży, poszczególnych elementów i ograniczeń wyjaśnij na podstawie aktualnych Ogólnych Warunków Ubezpieczenia ERGO 7 przed zawarciem umowy.
Jeżeli dane są gotowe, przejdź do zweryfikowanego kalkulatora dla nieruchomości:
Kalkulacja pozwoli przejść od ogólnego tematu do informacji o konkretnej inwestycji. Przed zatwierdzeniem zakresu przeczytaj OWU i upewnij się, że opis domu, materiałów oraz dodatkowych obiektów jest kompletny.